2024年中国洁净煤行业洞察 产业链、现状、布局与趋势
一、产业链图谱
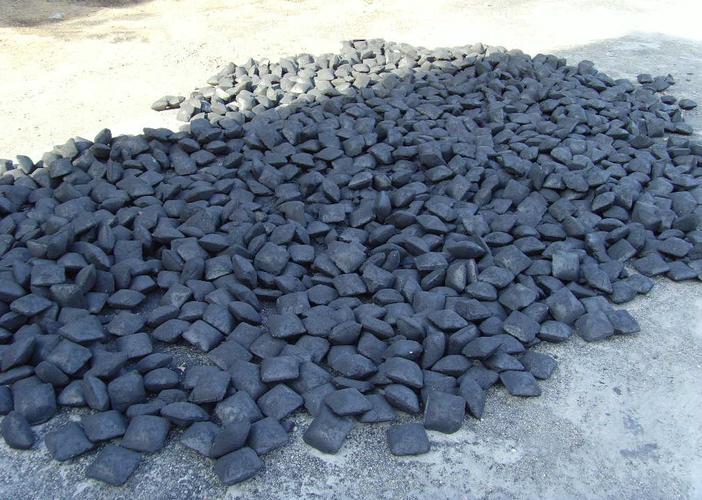
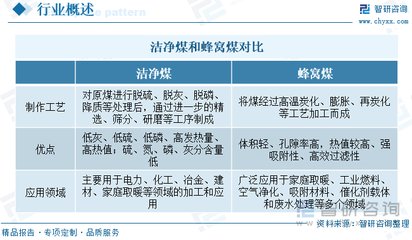
中国洁净煤行业产业链上游涵盖煤炭开采、洗选及煤层气开发,代表企业包括国家能源集团、中煤能源、山西焦煤等。中游为洁净煤技术研发与装备制造,分为:燃烧前(洗选、型煤、水煤浆)、燃烧中(循环流化床、整体煤气化联合循环)、燃烧后(烟气脱硫脱硝、碳捕集利用与封存)三大环节。重点企业有中国煤科、东方电气、哈尔滨电气、清新环境等。下游应用覆盖电力、钢铁、建材、化工等行业,并延伸至煤制油、煤制气等现代煤化工领域。
二、发展现状
我国洁净煤技术取得长足进步,煤炭全链条清洁高效利用稳步推进。燃煤电厂超低排放改造完成率超过90%,10亿千瓦煤电机组实现超低排放,大气污染物排放量较改造前下降约90%。煤炭洗选率提升至75%左右,型煤、水煤浆等燃烧前技术成熟应用。整体煤气化联合循环、循环流化床锅炉大型化技术取得突破。碳捕集利用与封存示范项目有序推进,如国家能源集团锦界电厂15万吨/年CCS项目、中石化齐鲁石化-胜利油田百万吨级CCUS项目。煤制油、煤制气等现代煤化工产能居世界首位,但面临水资源消耗、碳排放等挑战。
三、企业布局
大型能源企业加速全产业链布局:国家能源集团推进煤炭清洁生产与高效发电,掌握CO2捕集封存技术;中煤能源发展洗选、型煤及煤化工;中国煤科引领煤机装备与安全技术。电力企业方面,华能、大唐等推进燃煤电厂超低排放和灵活性改造。环保企业如清新环境、龙净环保在烟气治理领域占据主导。民营企业如三聚环保聚焦悬浮床加氢、生物质能源,推进煤化工技术升级。
四、未来趋势
1. 技术融合:洁净煤技术与新能源、碳捕集利用与封存耦合,推动煤电由主体电源向调峰电源转变。
2.IDC(智能化)升级:5G、大数据赋能煤矿智能化,实现精准开采与清洁利用。
3. 政策驱动:碳达峰碳中和目标下,煤炭消费比重下降,但洁净煤技术仍是保障能源安全的关键。
4. 国际合作:加强CCUS、煤化工等领域技术交流,参与全球能源治理。
洁净煤行业将向高效、低碳、循环方向演进,煤新联营、CCUS产业化等或成投资热点。
如若转载,请注明出处:http://www.zgjcjr.com/product/44.html
更新时间:2026-10-28 02:32:30